*TRINUSA Minta Transparansi Penagihan, Klarifikasi Identitas Wajib Pajak, dan Evaluasi Pengawasan Bapenda Kota Bekasi**
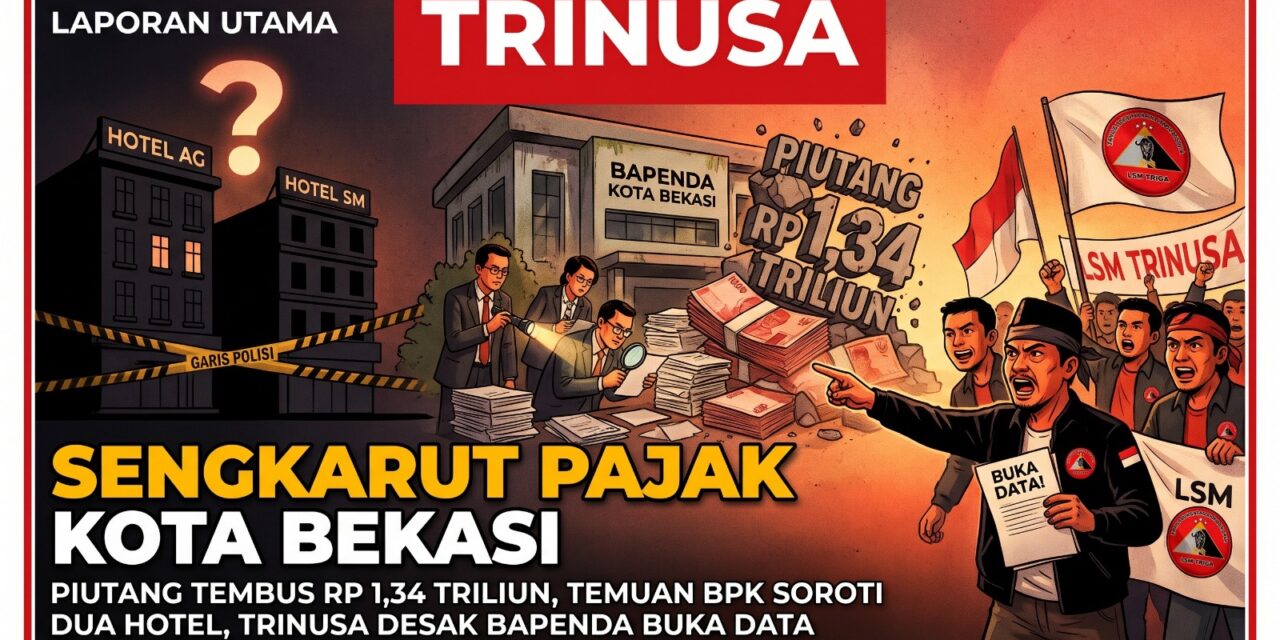
*BEKASI* — Persoalan pengelolaan Pendapatan Asli Daerah (PAD) Kota Bekasi menjadi sorotan setelah Laporan Hasil Pemeriksaan (LHP) Badan Pemeriksa Keuangan (BPK) RI Perwakilan Provinsi Jawa Barat atas Tahun Anggaran 2025 mengungkap besarnya saldo piutang pajak daerah. Nilainya mencapai Rp1,34 triliun per 31 Desember 2025, disertai penyisihan piutang sebesar Rp871,53 miliar.
Di tengah persoalan tersebut, pemeriksaan BPK juga menyoroti sejumlah permasalahan pelaporan dan pembayaran Pajak Barang dan Jasa Tertentu (PBJT), termasuk pada sektor jasa perhotelan serta makanan dan minuman.
Temuan itu menjadi dasar bagi Lembaga Swadaya Masyarakat Triga Nusantara Indonesia (LSM TRINUSA) DPC Kota Bekasi untuk melakukan kajian dan meminta klarifikasi kepada pihak-pihak terkait. Fokus kajian meliputi besarnya piutang pajak, efektivitas penagihan, tindak lanjut rekomendasi pemeriksaan, serta transparansi pengelolaan penerimaan daerah.
*Piutang Pajak Rp1,34 Triliun, Penyisihan Capai Rp871,53 Miliar*
Berdasarkan dokumen kajian TRINUSA berjudul *Laporan_Kajian_Bapenda_Kota_Bekasi_2025.docx*, realisasi penerimaan pajak daerah Kota Bekasi pada 2025 disebut mencapai 80,54 persen dari target yang ditetapkan.
Dengan target sekitar Rp3,47 triliun, terdapat selisih antara target dan realisasi sebesar Rp675,38 miliar. Angka tersebut menunjukkan bahwa target penerimaan pajak belum tercapai dan memerlukan evaluasi terhadap faktor-faktor yang memengaruhinya.
Persoalan lainnya terdapat pada neraca Pemerintah Kota Bekasi per 31 Desember 2025, yang mencatat piutang pajak daerah sebesar Rp1.341.099.464.210. Pada saat yang sama, nilai penyisihan piutang tercatat sekitar Rp871,53 miliar.
Besarnya penyisihan tersebut menjadi perhatian karena berkaitan dengan penilaian atas kemungkinan tertagihnya piutang. Namun, penyisihan akuntansi tidak dengan sendirinya membuktikan bahwa seluruh piutang bermasalah, kedaluwarsa, atau tidak dapat ditagih. Penilaian tersebut harus ditelusuri berdasarkan umur piutang, jenis pajak, status penagihan, dokumen pendukung, serta hasil verifikasi masing-masing wajib pajak.
Dalam kajiannya, TRINUSA menilai kondisi tersebut perlu diikuti evaluasi menyeluruh terhadap sistem administrasi dan penagihan pajak daerah.
“Besarnya saldo piutang dan nilai penyisihannya harus menjadi dasar bagi evaluasi yang terukur. Pemerintah daerah perlu menjelaskan berapa piutang yang masih dapat ditagih, berapa yang sedang dalam proses penagihan, dan bagaimana tindak lanjut terhadap piutang yang menghadapi kendala hukum maupun administrasi,” demikian substansi kritik dalam kajian tersebut yang dikaitkan dengan Surachman.
Bagi TRINUSA, persoalan ini bukan semata-mata mengenai pencapaian target penerimaan, melainkan juga menyangkut kualitas pengelolaan piutang dan akuntabilitas tindak lanjut hasil pemeriksaan.
*Hotel AG: BPK Catat Permasalahan Pelaporan dan Pembayaran PBJT*
Salah satu objek kajian TRINUSA adalah wajib pajak yang disebut menggunakan kode “Hotel AG Bekasi” dalam dokumen pemeriksaan BPK.
Merujuk pada data yang dikutip dalam kajian dan surat permohonan klarifikasi TRINUSA Nomor 056/TRINUSA-DPC/KOTABK/SX/2026, objek tersebut dikaitkan dengan permasalahan pelaporan dan pembayaran PBJT selama 2025.
Dalam uraian data pemeriksaan yang menjadi dasar kajian, nilai PBJT jasa perhotelan yang disebut belum dibayar mencapai sekitar Rp1,43 miliar. Sementara itu, PBJT makanan dan minuman tercatat sekitar Rp798,8 juta. Dengan demikian, total nilai kedua komponen tersebut mencapai sekitar Rp2,23 miliar untuk 2025.
Dokumen kajian juga menyebut adanya nilai sekitar Rp1,46 miliar terkait tahun pajak 2024. Angka tersebut perlu dibedakan dari nilai tahun 2025 dan diverifikasi lebih lanjut berdasarkan rincian jenis pajak, periode, serta status penyelesaiannya agar tidak terjadi penghitungan ganda.
Selain persoalan nilai pajak, kajian TRINUSA menyoroti tindak lanjut penagihan oleh Bapenda Kota Bekasi. Berdasarkan uraian yang dikutip dari hasil pemeriksaan, penagihan bersama Kejaksaan Negeri disebut baru dilakukan pada 8 Desember 2025.
TRINUSA memandang kronologi tersebut perlu diklarifikasi untuk mengetahui kapan potensi kekurangan pembayaran pertama kali teridentifikasi, langkah penagihan apa yang telah ditempuh sebelumnya, dan apakah seluruh tindakan administratif telah dilaksanakan sesuai ketentuan.
Atas dasar adanya kemiripan kode objek dan informasi yang ditelusuri, TRINUSA mengirimkan permohonan klarifikasi dan audiensi kepada manajemen Hotel Amaroossa Grande Bekasi.
Namun, identitas “Hotel AG” dalam dokumen pemeriksaan tidak boleh dianggap telah terkonfirmasi sebagai Hotel Amaroossa Grande hanya berdasarkan kesesuaian inisial atau lokasi. Kepastian identitas harus didasarkan pada dokumen resmi dan konfirmasi dari instansi yang berwenang.
*Hotel SM: Dasar Pengenaan Pajak Disebut Rp8,07 Miliar*
Perhatian serupa diarahkan kepada objek yang disamarkan dengan kode “Hotel SM” dalam LHP BPK.
Melalui surat Nomor 071/DPC-TRINUSA/KB/X/2026, TRINUSA mengajukan permohonan klarifikasi kepada manajemen Hotel Santika Mega City Bekasi.
Berdasarkan uraian dalam kajian TRINUSA yang merujuk pada LHP BPK halaman 5–8, objek berkode “Hotel SM” disebut belum melaporkan PBJT untuk masa pajak Juli hingga Desember 2025.
Hasil pemeriksaan lapangan sebagaimana dirangkum dalam dokumen kajian mencantumkan dasar pengenaan pajak sekitar Rp8,07 miliar, dengan nilai pajak terutang yang dihitung mencapai sekitar Rp807,7 juta.
Angka tersebut merupakan nilai yang disebut dalam hasil pemeriksaan dan perlu dipahami sesuai konteks periode, dasar pengenaan pajak, serta status penyelesaiannya. Nilai pajak yang dihitung dalam pemeriksaan tidak serta-merta berarti seluruhnya masih menjadi tunggakan aktif apabila telah terdapat pembayaran atau penyelesaian yang sah.
Kajian TRINUSA juga menyebut adanya kesanggupan pembayaran secara bertahap dari pihak hotel. Informasi ini menjadi bagian penting yang perlu diverifikasi, termasuk mengenai realisasi angsuran, saldo kewajiban yang tersisa, serta langkah pengawasan yang dilakukan Bapenda.
Dalam uraian pemeriksaan yang dikutip, BPK menyoroti belum optimalnya pengawasan dan pengendalian pelaporan serta penagihan pajak daerah oleh perangkat daerah yang berwenang.
Catatan tersebut menempatkan persoalan bukan hanya pada kepatuhan wajib pajak, tetapi juga pada efektivitas sistem pengawasan dan tindak lanjut administrasi oleh pemerintah daerah.
Meski demikian, kode “Hotel SM” tidak dengan sendirinya membuktikan bahwa Hotel Santika Mega City Bekasi merupakan objek yang dimaksud dalam LHP. Konfirmasi identitas dan status kewajiban pajak tetap diperlukan sebelum menarik kesimpulan lebih lanjut.
*TRINUSA: Klarifikasi Harus Mengedepankan Bukti dan Asas Praduga Tak Bersalah*
Ketua DPC LSM TRINUSA Kota Bekasi, Maksum Alfarizi, menegaskan bahwa langkah klarifikasi merupakan bagian dari fungsi kontrol sosial untuk mendorong transparansi pengelolaan pajak daerah.
Dalam surat klarifikasinya, TRINUSA menekankan bahwa ringkasan temuan BPK tidak boleh langsung ditafsirkan sebagai penetapan kesalahan pihak tertentu tanpa verifikasi lebih lanjut.
“Kami menegaskan bahwa uraian tersebut merupakan ringkasan atas temuan BPK, bukan kesimpulan bahwa Hotel Santika Mega City Bekasi ataupun Hotel Amaroossa Grande merupakan pihak yang dimaksud, ataupun pernyataan bahwa pihak hotel telah melakukan pelanggaran. Identitas objek harus dikonfirmasi,” demikian pernyataan yang dicantumkan dalam surat klarifikasi TRINUSA.
Sikap tersebut penting untuk menjaga akurasi pemberitaan sekaligus memberikan ruang kepada manajemen hotel untuk menyampaikan penjelasan, dokumen pendukung, dan perkembangan penyelesaian kewajiban pajaknya.
TRINUSA memberikan tenggat waktu tujuh hari kerja kepada pihak yang dituju untuk menyampaikan jawaban tertulis, sebagaimana disebutkan dalam surat klarifikasi.
Khusus kepada manajemen Hotel Amaroossa Grande Bekasi, TRINUSA juga mencantumkan permohonan audiensi pada Jumat, 24 Oktober 2026. Pelaksanaan dan hasil audiensi tersebut perlu dikonfirmasi secara terpisah sebelum dinyatakan telah berlangsung.
Apabila klarifikasi tidak diperoleh, TRINUSA menyatakan akan menempuh mekanisme permintaan informasi publik kepada Bapenda Kota Bekasi sesuai ketentuan perundang-undangan. Lembaga tersebut juga mendorong keterlibatan Inspektorat, DPRD Kota Bekasi, dan BPK Perwakilan Provinsi Jawa Barat sesuai kewenangan masing-masing untuk memastikan tindak lanjut atas persoalan yang ditemukan.
*BPHTB Program PTSL 2018–2024 Turut Menjadi Sorotan*
Selain persoalan piutang dan PBJT perhotelan, kajian TRINUSA turut menyoroti pengelolaan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) yang berkaitan dengan program Pendaftaran Tanah Sistematis Lengkap (PTSL) pada periode 2018–2024.
Aspek yang perlu ditelusuri meliputi dasar pengenaan BPHTB, penetapan kewajiban, status pembayaran, pencatatan piutang, serta tindak lanjut terhadap kewajiban yang belum diselesaikan.
Untuk memastikan besaran persoalan secara akurat, diperlukan rincian data per tahun, jumlah objek, nilai kewajiban, dasar hukum, serta status penagihan. Dengan demikian, publik dapat membedakan antara potensi penerimaan, kewajiban yang telah ditetapkan, dan piutang yang benar-benar masih harus diselesaikan.
Uji Transparansi Bapenda: Data, Penagihan, dan Tindak Lanjut
Besarnya piutang pajak daerah Kota Bekasi menuntut penjelasan yang terukur dari Bapenda. Setidaknya terdapat sejumlah pertanyaan mendasar yang perlu dijawab secara terbuka.
Pertama, bagaimana komposisi piutang pajak sebesar Rp1,34 triliun berdasarkan jenis pajak, tahun terjadinya piutang, dan status penagihannya?
Kedua, bagaimana dasar penghitungan penyisihan piutang sebesar Rp871,53 miliar, serta berapa bagian yang masih dapat ditagih berdasarkan hasil verifikasi?
Ketiga, apa tindak lanjut terhadap temuan pemeriksaan mengenai pelaporan dan pembayaran PBJT pada objek berkode “Hotel AG” dan “Hotel SM”, termasuk status klarifikasi identitas, pembayaran, dan sanksi administratif apabila memang memenuhi persyaratan hukum?
Keempat, bagaimana perkembangan penyelesaian kewajiban BPHTB yang berkaitan dengan program PTSL periode 2018–2024?
Kelima, langkah perbaikan apa yang telah dilakukan untuk memastikan pengawasan, penagihan, pencatatan piutang, dan tindak lanjut rekomendasi pemeriksaan berjalan secara konsisten?
Pertanyaan-pertanyaan tersebut penting agar evaluasi tidak berhenti pada besarnya angka dalam laporan keuangan, tetapi berlanjut pada perbaikan administrasi dan penyelesaian kewajiban sesuai ketentuan.
Publik juga perlu memperoleh informasi mengenai perkembangan tindak lanjut rekomendasi BPK, sepanjang dapat dibuka berdasarkan peraturan perundang-undangan dan tidak mengungkap data wajib pajak yang dilindungi.
# Menunggu Klarifikasi dan Tindak Lanjut Resmi
Hingga naskah ini disusun, informasi mengenai tanggapan resmi Bapenda Kota Bekasi maupun jawaban tertulis dari kedua manajemen hotel belum dicantumkan dalam bahan yang menjadi dasar penyusunan berita ini. Karena itu, status tanggapan, pelaksanaan audiensi, dan perkembangan pembayaran perlu diperbarui sebelum berita diterbitkan.
Persoalan piutang pajak sebesar Rp1,34 triliun menjadi pengingat bahwa tata kelola penerimaan daerah membutuhkan pencatatan yang akurat, penagihan yang efektif, serta pengawasan yang dapat dipertanggungjawabkan.
Bagi TRINUSA, langkah berikutnya adalah memastikan setiap temuan ditindaklanjuti berdasarkan dokumen, identitas objek yang terverifikasi, dan mekanisme hukum yang berlaku. Bagi pemerintah daerah, penjelasan yang terbuka dan berbasis data menjadi bagian penting dalam menjaga kepercayaan publik terhadap pengelolaan keuangan daerah.
*Catatan redaksi:* Seluruh angka dan uraian temuan dalam berita ini merujuk pada bahan kajian serta kutipan dokumen pemeriksaan yang disebutkan dalam naskah. Verifikasi terhadap LHP BPK asli, ketepatan nomor surat, identitas objek pajak, status pembayaran, dan tanggapan pihak terkait tetap diperlukan sebelum publikasi.